Was ist Asset Protection?
Asset Protection (deutsch: Vermögensschutz) umfasst alle legalen, präventiven und strategischen Maßnahmen, die Vermögen vor privaten, rechtlichen, politischen und systemischen Risiken schützen.
Die Geldanlage zielt auf Rendite ab. Asset Protection konzentriert sich darauf, ob Sie im Ernstfall über Ihr Vermögen verfügen und was es dann noch wert ist. Beides entscheidet sich an der Struktur hinter Ihrem Vermögen.
Asset Protection schützt Vermögen in drei Richtungen:
- Schutz von Vermögen vor unvorhersehbaren privaten, beruflichen oder rechtlichen Risiken.
- Schutz vor systemischen Risiken wirtschaftlicher und politischer Natur.
- Schutz der Handlungsfähigkeit durch Reduktion institutioneller und geographischer Abhängigkeiten.
Asset Protection: Bedeutung und Abgrenzung
Der Begriff wird häufig missverstanden. In populären Debatten steht er schnell für Verschleierung, Steuerflucht oder undurchsichtige Offshore-Strukturen. Im professionellen Kontext bedeutet Asset Protection strategische, legale und präventive Vermögensstrukturierung.
Asset Protection ist legal, klar dokumentiert und transparent. Steuerhinterziehung, Geldwäsche, die Verschleierung von Vermögenswerten und betrügerische Vermögensverschiebungen sind das Gegenteil von Vermögensschutz.
Klassische und moderne Asset Protection
Im klassischen Sinn schützt Asset Protection Vermögen vor dem Zugriff Dritter: vor Gläubigern, in Haftungsfällen, bei einer Scheidung oder im Erbfall. Die Mittel dafür sind rechtliche Strukturen, z. B. Familiengesellschaft, Stiftung oder Trust. Das ist das Arbeitsfeld von Rechtsanwälten und Steuerberatern.
Diese Seite behandelt die moderne Sicht.
Geopolitische Veränderungen, neue regulatorische Rahmenbedingungen und wirtschaftliche Umbrüche verändern die Voraussetzungen für langfristigen Vermögenserhalt.
Moderne Asset Protection erweitert deshalb den klassischen Blick auf Rendite und Risiko. Im Mittelpunkt steht die Frage, wie robust eine Vermögensstruktur aufgestellt ist und wie handlungsfähig sie auch unter veränderten Bedingungen bleibt.
| Klassische Asset Protection | Moderne Asset Protection | |
|---|---|---|
| Leitfrage | Wer kann auf das Vermögen zugreifen? | Bleibt das Vermögen unter veränderten Bedingungen handlungsfähig? |
| Typische Risiken | Gläubiger, Haftungsfälle, Scheidung, Erbfall | Staatliche Eingriffe, Kaufkraftverlust, Ausfall einer Verwahrstelle, blockierter Zugriff |
| Typische Mittel | Familiengesellschaft, Stiftung, Trust | Verteilung über Rechtsräume, Währungen, Verwahrstellen und Vermögenswerte |
| Maßstab | Rechtliche Absicherung | Robustheit der Vermögensstruktur |
„Moderne Asset Protection beginnt dort, wo Rendite endet: bei der Frage, ob Vermögen unter veränderten politischen, rechtlichen und infrastrukturellen Bedingungen noch handlungsfähig bleibt.“
Die neue Weltordnung – und was sie für Vermögen bedeutet
Vermögen ist immer Ausdruck von Ordnung – eine Welt im Umbruch verändert diese Ordnung.
Der moderne Vermögensschutz steht deshalb unter neuen Vorzeichen.
- Wenn Staaten Sanktionen aussprechen, werden Vermögenswerte blockiert.
- Wenn Bankenregulierung verschärft wird, verändert sich der Zugriff auf Liquidität.
- Wenn Kapitalverkehrskontrollen eingeführt werden, kann Vermögen nicht mehr frei bewegt werden.
- Wenn Währungen an Vertrauen verlieren, verliert Vermögen seine Kaufkraft.
- Und wenn gesellschaftliche Spannungen wachsen, steigt der Druck auf private Vermögen in Form von Steuern, Abgaben oder regulatorischen Eingriffen.
Fünf Faktoren bestimmen die Sicherheit Ihres Vermögens
Es reicht nicht mehr, nur über Anlageklassen zu streuen. Echter Schutz entsteht erst, wenn die Struktur hinter dem Vermögen stimmt und alle fünf Faktoren zusammenspielen. Die fünf Faktoren heißen Rechtsstaatlichkeit, Währung, Verwahrung, Vermögenswert und Verfügbarkeit.
Definition / Funktion
Privates Eigentum ist ein Konzept der jüngeren Geschichte westlicher Kulturen. Planbarkeit, Verfügbarkeit und Verlässlichkeit hängen an einer demokratischen Rechtsstaatlichkeit als äußerem Rahmen. Die politischen Veränderungen weltweit zeigen, wie fragil dieser Rahmen ist.
Szenarien
Destabilisiert sich eine Region oder ein Land, schwindet das Vertrauen in die Regierung. Vertrauensverlust löst in der Regel eine Kapitalverlagerung oder eine Kapitalflucht aus. Staaten reagieren auf ökonomische Schwäche regelmäßig mit Eingriffen, z. B. Kriegsanleihen, Fremdwährungsverboten oder der Verstaatlichung von Unternehmen und Industrien.
Handlungsoptionen
Schwindet das Vertrauen in die Rechtsstaatlichkeit, lohnt die Analyse sogenannter sicherer Häfen als alternative oder ergänzende Basis für liquide Vermögenswerte.
„Wer Vermögen über Jahrzehnte schützen will, muss anerkennen, dass kein Rechtsraum dauerhaft immun gegen Veränderung ist.“
Definition / Funktion
Währungen sind das anerkannte Tauschmittel für Güter und Dienstleistungen. Mit ihnen lässt sich Vermögen über längere Zeit speichern und übertragen. Stabile Währungen gelten als vertrauenswürdig. Sie sind aber der Geldpolitik der Staaten und ihrer Zentralbanken und Phasen der Inflation ausgesetzt. Nur wenige Währungen sind älter als 100 Jahre, z. B. das Britische Pfund, der US-Dollar, der japanische Yen und der Schweizer Franken.
Szenarien
Inflation und Hyperinflation zehren an der Kaufkraft. Die türkische Lira hat zwischen 2015 und 2025 rund 90 % ihrer Kaufkraft verloren. Stellt eine Zentralbank das Vertrauen in eine Währung nicht wieder her, können sich Vermögenswerte in Geldwerten auflösen, z. B. Rentenansprüche, Kapitallebensversicherungen, Anleihen und Festgelder.
Handlungsoptionen
Wer Vermögen auf mehrere Währungen verteilt, hängt weniger an einer einzelnen.
„Vermögen ist immer eine Wette auf die Zukunft eines Systems, und Schutz beginnt dort, wo man auf mehr als nur eines setzt.“
Definition / Funktion
Jeder Vermögenswert braucht eine Form der Verwahrung: ein öffentliches Register wie das Grundbuch, eine Bank oder eine private Verwahrung, etwa bei Edelmetallen. Für Kryptowährungen gibt es webbasierte und externe Verwahrmöglichkeiten. Jede Form hat in einer Krise eigene Schwächen. Banken unterliegen regulatorischen Eingriffen. Edelmetalle müssen in eine Währung getauscht werden. Wallets für Kryptowährungen können verloren gehen.
Szenarien
In Krisenzeiten greifen Staaten und Aufsichtsbehörden auf Verwahrstellen und Banken zu. Die Eingriffe reichen von der Einschränkung des Bargeldverkehrs bis zur Meldepflicht von Schließfächern.
Handlungsoptionen
Die Wahl einer zusätzlichen Verwahrstelle hängt eng mit dem rechtsstaatlichen Umfeld zusammen. Deshalb lohnt auch hier der Blick über die Grenzen der Europäischen Union hinaus.
„In Krisenzeiten zeigt sich, dass ein Vermögen nur so sicher ist wie das System, das seine Existenz garantiert.“
Definition / Funktion
Vermögenswerte unterscheiden sich erheblich in Risiko, Rendite und Verfügbarkeit. In Krisenzeiten haben sich historisch meist Sachwerte als wertbeständig gezeigt, z. B. Immobilien, Aktien oder Edelmetalle.
Gefahrenpotenzial
Keine Krise bleibt dort, wo sie beginnt: Eine Immobilienkrise wird zu einer Bankenkrise, die zu einer Wertpapierkrise wird.
Konsequenzen
Nachteilige Effekte werden meist einzeln betrachtet. Zusammen wirken sie häufig wesentlich drastischer und können Vermögenswerte erheblich bedrohen.
Handlungsoptionen
Robuste Vermögenswerte wirken in der Vermögensstruktur wie eine Art Versicherung. Das Spektrum reicht von Fremdwährungen und Kryptowährungen über Edelmetalle bis zu Auslandsimmobilien.
Definition / Funktion
Die Verfügbarkeit von Vermögenswerten ist Teil der Liquiditätsplanung. Entscheidend ist, ob sich ein Vermögenswert in andere Vermögenswerte und Währungen tauschen lässt. Nur dann lässt sich z. B. der Kapitalbedarf für den Ruhestand verlässlich planen.
Konsequenzen
Kommen mehrere Risiken zusammen, entscheidet die verbleibende Liquidität darüber, ob eine existenzielle Schieflage entsteht.
Handlungsoptionen
Neben einem gesunden Maß an Liquidität lohnt die Prüfung der Anlagedauer. Lang gebundene Vermögenswerte lassen sich bei Bedarf in liquidere tauschen.
„Vermögen ohne Zugriff ist Besitz ohne Macht.“
100 % Sicherheit gibt es nicht. Struktur aber schon.
Rechtliche, politische und wirtschaftliche Rahmenbedingungen sind nicht statisch. Sie verändern sich und können damit auch Einfluss auf Eigentum, Kaufkraft und die Verfügbarkeit von Vermögen nehmen. Die Geschichte liefert dafür zahlreiche Beispiele.
Zwangsabgabe auf Guthaben über 100.000 €
Bankkonten wurden teilweise eingefroren, Bargeldabhebungen begrenzt, Auslandsüberweisungen kontrolliert, um die Banken zu retten.
Bargeldabhebung auf 60 € pro Tag begrenzt
Kapitalverkehrskontrollen über Nacht. Wer Vermögen besaß, konnte es sehen, aber nicht frei darüber verfügen.
Lira verliert rund 90 % ihrer Kaufkraft
Wer ausschließlich in einer Währung dachte, verlor über zehn Jahre den Großteil seiner Kaufkraft. Diversifikation war der einzige Schutz.
So prüfen Sie Ihre Vermögensstruktur
100 Prozent Sicherheit gibt es nicht. Jede Analyse ist eine Momentaufnahme. Deshalb gehört die eigene Vermögensstruktur regelmäßig auf den Prüfstand.
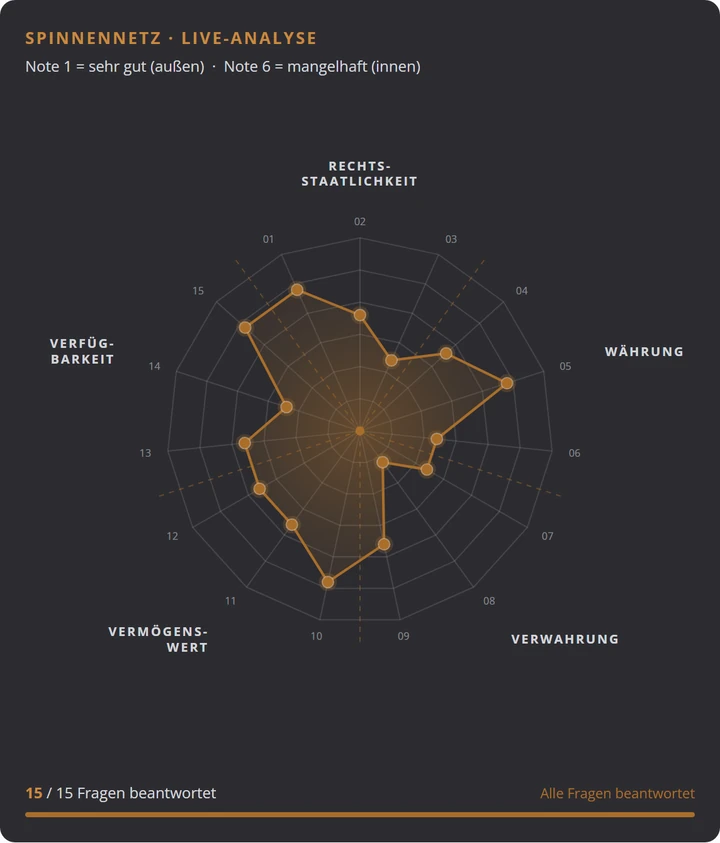
Der AP-Selbstcheck stellt 15 präzise Fragen zur Stabilität und Handlungsfähigkeit Ihrer Vermögensarchitektur. Sie bewerten jede Aussage mit einer Note von 1 bis 6. Das Spinnennetz zeigt das Ergebnis sofort.
- Note 1 bis 2Vorläufig besteht kein Handlungsbedarf.
- Note 3 bis 4Handlungsoptionen vorbeugend festlegen und den Abstand zur nächsten Analyse verkürzen.
- Note ab 4Es besteht dringender Handlungsbedarf, um Vermögensverluste zu vermeiden.
Es gibt bewusst keine Gesamtnote. Der Erkenntniswert liegt im Muster. Je weiter außen die Punkte im Spinnennetz liegen, desto robuster ist Ihre Vermögensarchitektur in diesem Bereich.
Maßnahmen sind selten radikal, z. B. eine zusätzliche Verwahrstelle, eine andere Währung oder mehr Liquidität.
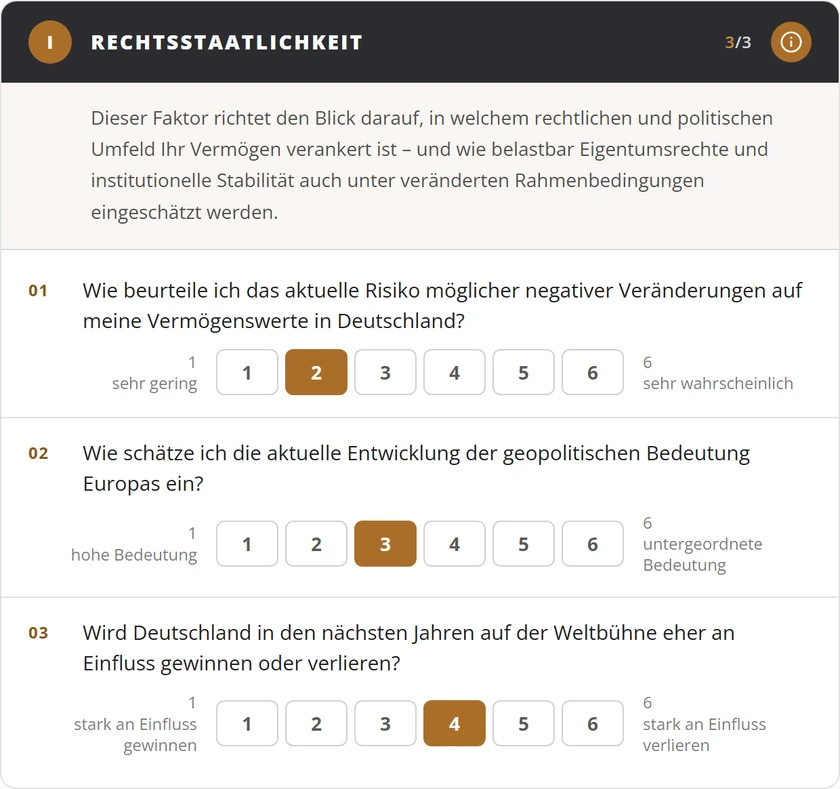
Der AP-Selbstcheck ist kostenlos und dauert etwa zehn Minuten.
„Asset Protection ist immer auch die Kunst des Weglassens.“
Begriffe der Asset Protection
- Faktor
- Einer der fünf Faktoren der Kapitalsouveränität: Rechtsstaatlichkeit, Währung, Verwahrung, Vermögenswert und Verfügbarkeit.
- Handlungsfähigkeit
- Die Fähigkeit, auch in einer Krise souverän über das eigene Vermögen zu verfügen. Sie ist das zentrale Ziel einer Vermögensarchitektur.
- Kapitalsouveränität
- Der Zustand, in dem Vermögen so strukturiert ist, dass es unabhängig von einzelnen Staaten, Währungen oder Institutionen handlungsfähig bleibt.
- Kapitalverkehrskontrollen
- Staatliche Maßnahmen, die grenzüberschreitende Kapitalbewegungen einschränken oder überwachen, z. B. Abhebungsgrenzen, Überweisungsbeschränkungen oder Genehmigungspflichten.
- Konzentrationsrisiko
- Einseitige Abhängigkeit, z. B. von einem Vermögenswert, einer Währung, einer Verwahrstelle oder einem Rechtsraum.
- Robustheit
- Die Widerstandsfähigkeit einer Vermögensstruktur gegenüber Krisen, Schocks und Systemveränderungen. Sie entsteht durch Verteilung über Rechtsräume, Währungen, Verwahrstellen und Vermögenswerte.
- Spinnennetz
- Das Diagramm der fünf Faktoren im AP-Selbstcheck. Je weiter außen die Punkte liegen, desto robuster ist die Vermögensarchitektur in diesem Bereich.
- Vermögensarchitektur
- Der Aufbau eines Vermögens unter Berücksichtigung rechtlicher, politischer, wirtschaftlicher und institutioneller Rahmenbedingungen.
Häufige Fragen zur Asset Protection
Was bedeutet Asset Protection auf Deutsch?
Asset Protection heißt auf Deutsch Vermögensschutz. Der Begriff betont den vorbeugenden Charakter: Die Struktur steht, bevor der Ernstfall eintritt.
Ist Asset Protection legal?
Ja. Asset Protection ist legal, klar dokumentiert und transparent. Steuerhinterziehung, Geldwäsche und die Verschleierung von Vermögenswerten sind das Gegenteil von Vermögensschutz.
Worin unterscheidet sich Asset Protection von der Geldanlage?
Die Geldanlage zielt auf Rendite ab. Asset Protection konzentriert sich darauf, ob Sie im Ernstfall über Ihr Vermögen verfügen und was es dann noch wert ist. Beides entscheidet sich an der Struktur hinter Ihrem Vermögen.
Für wen ist Asset Protection gedacht?
Für alle, die Vermögen aufgebaut haben und wissen wollen, wie robust ihre Vermögensstruktur ist. Ob Sie im Ernstfall über Ihr Vermögen verfügen, entscheidet sich an seiner Struktur.
Welche Risiken deckt Asset Protection ab?
Drei Gruppen: private, berufliche und rechtliche Risiken, systemische Risiken wirtschaftlicher und politischer Natur und den Verlust der Handlungsfähigkeit. Beispiele aus der jüngeren Geschichte sind die Zwangsabgabe in Zypern 2013, die Kapitalverkehrskontrollen in Griechenland 2015 und der Kaufkraftverlust der türkischen Lira.
Kann der Staat auf privates Vermögen zugreifen?
Ja, die Geschichte kennt viele Beispiele. Staaten reagieren auf ökonomische Schwäche regelmäßig mit Eingriffen, z. B. Kriegsanleihen, Fremdwährungsverboten, Verstaatlichungen oder Enteignungen. Zypern erhob 2013 eine Zwangsabgabe auf Guthaben über 100.000 €. Griechenland begrenzte 2015 die Bargeldabhebung auf 60 € pro Tag.
Was kann ich tun, um mein Vermögen zu schützen?
Der erste Schritt ist der Überblick: Wie verteilt sich Ihr Vermögen auf Rechtsräume, Währungen, Verwahrstellen und Vermögenswerte? Daraus ergeben sich Handlungsoptionen, z. B. eine zusätzliche Verwahrstelle, eine weitere Währung oder mehr Liquidität. Asset Protection leistet keine Anlage-, Rechts- oder Steuerberatung.
Schützen Gold und Edelmetalle das Vermögen?
Edelmetalle zählen zu den Sachwerten, die sich in Krisenzeiten historisch als wertbeständig gezeigt haben. Sie sind aber auf Verwahrung und Handelbarkeit angewiesen: In Deutschland war der Goldhandel bis 1955 eingeschränkt. Entscheidend ist das Zusammenspiel mit den anderen Faktoren.
Ist Vermögen im Ausland sicherer?
Jeder Rechtsraum kann sich verändern. Die Verteilung auf mehrere Rechtsräume senkt die Abhängigkeit von einem einzelnen. Für liquide Vermögenswerte und für die Verwahrung lohnt deshalb der Blick über die Grenzen der Europäischen Union hinaus.
Was ist Kapitalsouveränität?
Kapitalsouveränität ist der Zustand, in dem Vermögen unabhängig von einzelnen Staaten, Währungen oder Institutionen handlungsfähig bleibt. Kapitalsouveränität bedeutet, Handlungsspielräume zu kennen und bewusst zu gestalten.
Gibt es vollständige Sicherheit?
100 Prozent Sicherheit gibt es nicht. Das gilt für jedes Land und jede Währung. Erreichbar ist eine robuste Vermögensstruktur, die auch unter veränderten Bedingungen handlungsfähig bleibt.
Wie beginne ich, und was kostet es?
Mit dem AP-Guide + AP-Selbstcheck. Beide sind kostenlos, der AP-Selbstcheck hat 15 Fragen und dauert etwa zehn Minuten. Die AP-Analyse kostet 390 € einmalig. Der kostenlose AP-Guide liefert den kompakten Einstieg, das Buch „Kapitalsouveränität“ die vollständige Tiefe.
Die Inhalte dieser Seite dienen der Information und Weiterbildung. Sie stellen keine Anlage-, Rechts- oder Steuerberatung dar. Stand: Oktober 2026.